Oscillatore atr% 0-100

Viewing 8 posts - 16 through 23 (of 23 total)
  • Author
    Posts
  • #68360 quote
    Marcot18Marcot18
    Participant
    Veteran

    Buonasera, che segnale vorresti scaturire da questo indicatore?


    Cordialmente

    #68364 quote
    maximus78maximus78
    Participant
    Senior

    In pratica è la formula dello stocastico puro applicato all’ATR.

    L’idea di fondo penso sia quella di individuare quando l’ATR è in fase di ipotetica ipervolatilità (sopra l’80%) e ipovolatilità (sotto il 20%).

    Ipervolatilità significa che il prezzo potrebbe essere in trend ma può arrestarsi quando comincia a calare.

    Ipovolatilità dovrebbe indicare situazioni di congestione e quando l’oscillatore esce dalla zona può essere un’indicazione di ripresa di trend.

    Max

    Nicolas thanked this post
    #69175 quote
    Marcot18Marcot18
    Participant
    Veteran

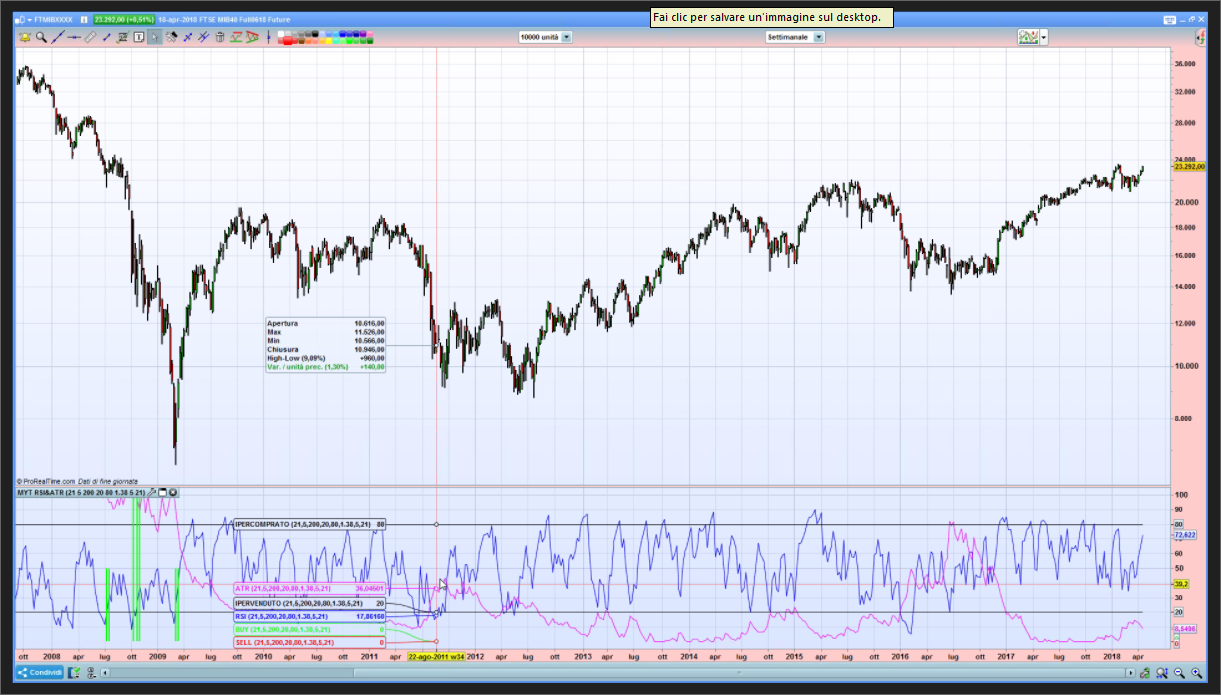
    Sarebbe possibile fare un rsi + atr come in foto per farsì che i segnali dati siano molto più affidabili poichè si entrerebbe in posizione sono quando sia atr che rsi si trovino in condizione di eccesso.


    Cordialmente

    GoToWebinar-001.png GoToWebinar-001.png
    #69213 quote
    Marcot18Marcot18
    Participant
    Veteran

    Potete aiutarmi a fare questo indicatore?

    #69217 quote
    maximus78maximus78
    Participant
    Senior

    Ciao Marco, scusa ma ieri non riuscivo a vedere il tuo post con l’immagine allegata.

    Ma non è già quello che hai allegato l’indicatore che ti serve?

    Max

    #69228 quote
    Marcot18Marcot18
    Participant
    Veteran

    si ma ho copiato l’immagine, non so costruirlo da solo, potete aiutarmi voi ?

    cordialmente Davide

    #69245 quote
    maximus78maximus78
    Participant
    Senior

    Ciao, dall’immagine sembra un ATR normale su un grafico RSI……ma per metterli insieme dovresti trasformare l’ATR in % perchè sono 2 scale diverse, come discusso nei messaggi precedenti.

    Quindi se vuoi parametrare i 2 oscillatori trasformi l’ATR in stocastico %:


    N=14 // periodo rsi e stocastico atr
    // rsi
    P=14 // periodo ATR
    smooth=5
    
    myrsi=rsi[N](customclose)
    
    // atr stocastico
    atr=averagetruerange[P](customclose)
    Hatr=highest[N](atr)
    Latr=lowest[N](atr)
    
    STOatr = 100 * ((atr - Latr) / (Hatr-Latr))
    STOsmooth=average[smooth,1](STOatr)
    
    return myrsi as "rsi",STOsmooth as "stocastico ATR", 80 AS "ipercomprato", 20 AS "ipervenduto"

    Ho fatto uno smoothing dello stocastico ATR% con una media esponenziale a 5 periodi, tipo %K dello stocastico del prezzo (vedi paramtero smooth)

    Fammi sapere se può andar bene, altrimenti proviamo a modificarlo.

    Max

    #69272 quote
    Marcot18Marcot18
    Participant
    Veteran

    Ti faccio sapere, grazie mille

Viewing 8 posts - 16 through 23 (of 23 total)
  • You must be logged in to reply to this topic.
ProRealAI ProRealAI New

Stuck on this ProBuilder code?

Describe what this topic is trying to build, in plain English, and ProRealAI writes the ProRealTime™ indicator, screener or system for you.

Available in 7 languages
Try ProRealAI

Oscillatore atr% 0-100


ProBuilder: Indicatori & Strumenti Personalizzati

New Reply
Author
author-avatar
Jim8137 @jim8137 Participant
Summary

This topic contains 22 replies,
has 4 voices, and was last updated by Marcot18Marcot18
8 years, 4 months ago.

Topic Details
Forum: ProBuilder: Indicatori & Strumenti Personalizzati
Language: Italian
Started: 02/03/2018
Status: Active
Attachments: 2 files
ProRealCode ProRealCode
Loading...