




More from ProRealCode
ProRealCode - Trading & Coding with ProRealTime™
The ProRealTime™ community on the web! Officially sharing ProRealTime knowledge to Worldwide users since 2015!


VWAP 45 minutes
Viewing 5 posts - 1 through 5 (of 5 total)
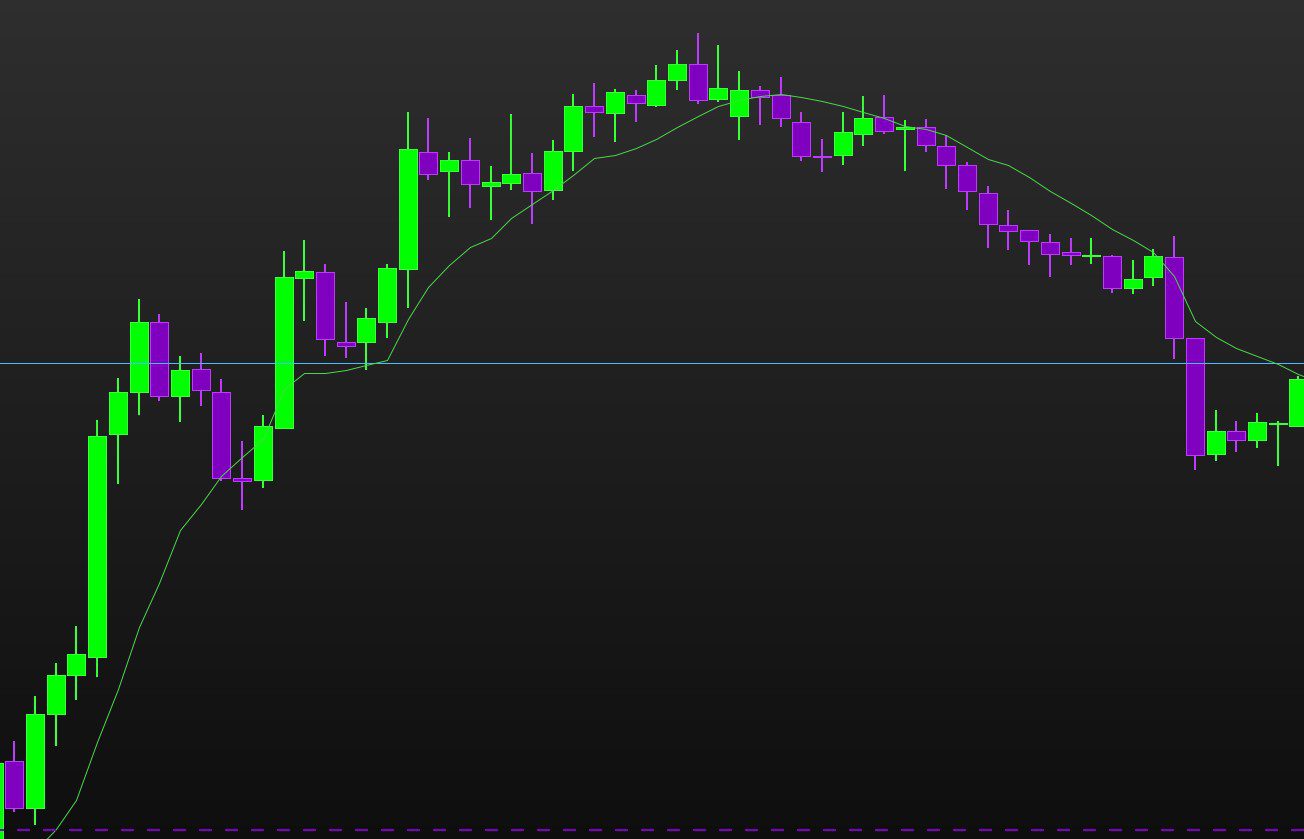
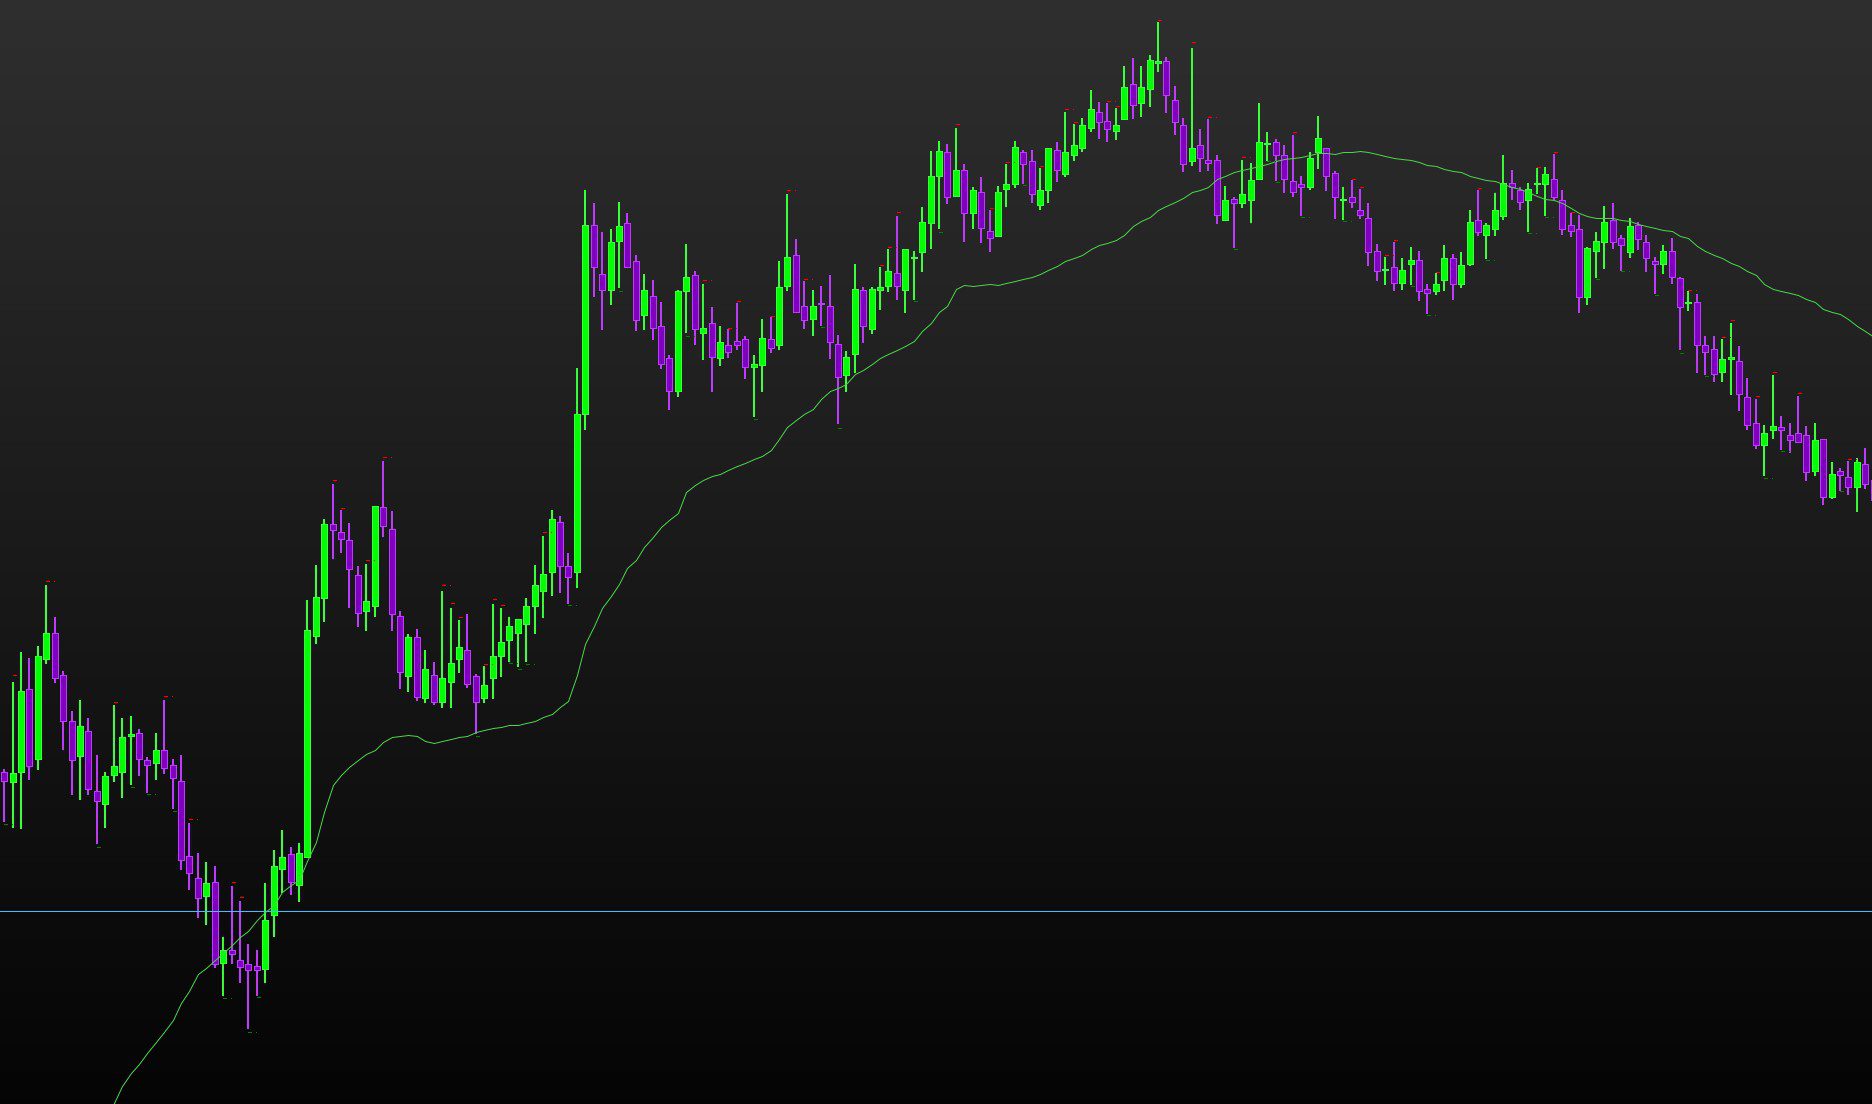

Viewing 5 posts - 1 through 5 (of 5 total)
- You must be logged in to reply to this topic.


New Reply
Summary
This topic contains 4 replies,
has 2 voices, and was last updated by 
4 weeks ago.
Topic Details
| Forum: | ProBuilder : Indicateurs & Outils Personnalisés |
| Language: | French |
| Started: | 09/14/2026 |
| Status: | Active |
| Attachments: | 3 files |
Loading...