ProRealCode Come Calcolare la Volatilità Storica

Viewing 10 posts - 1 through 10 (of 10 total)

  • Author
    Posts
  • #168395 quote
    calessicalessi
    Participant
    Average

    Buongiorno a tutti, sto cercando uno screener  per calcolare la volatilità storica a 50 giorni con valori maggiore a >40. Purtroppo ho da poco installato prorealtime e non sono pratico della sua programmazione che per me è ancora troppo complessa.

    Grazie per il supporto.

    Buona Giornata

    Domenico

    #168401 quote
    NicolasNicolas
    Keymaster
    Legend

    Di seguito il codice che corrisponde alla tua richiesta:

    a = HistoricVolatility[50](close) > 40 
    
    screener[a]
    

    È molto facile creare vagli senza alcuna conoscenza di programmazione, grazie alla procedura guidata di creazione:

    [youtube]https://youtu.be/Duz5g49oP7M[/youtube]

    calessi thanked this post
    #168407 quote
    calessicalessi
    Participant
    Average

    Grazie Nicolas, procedo subito a provare il codice. Grazie ancora.

    #168414 quote
    calessicalessi
    Participant
    Average

    Ciao Nicolas, posso chiederti se per lo screener con la HV il valore da me impostato a >40 si riferisce ad un range i cui valori vanno da 0 a 100 ?

    In questo caso, come si può evidenziare l’ipercomprato o ipervenduto? Forse l’indicatore tradizionale della HV non prevede la presenza di valori negativi che vanno sotto lo zero oppure è meglio impostare valori di range che vanno da -1 a 0 a +1 (come ad es. per il MACD) invece di valori compresi tra 0 e 100 (come ad es. per l’RSI)?

    Grazie a tutti e chiedo scusa per le possibili banalità.

    #168418 quote
    robertogozzirobertogozzi
    Moderator
    Legend

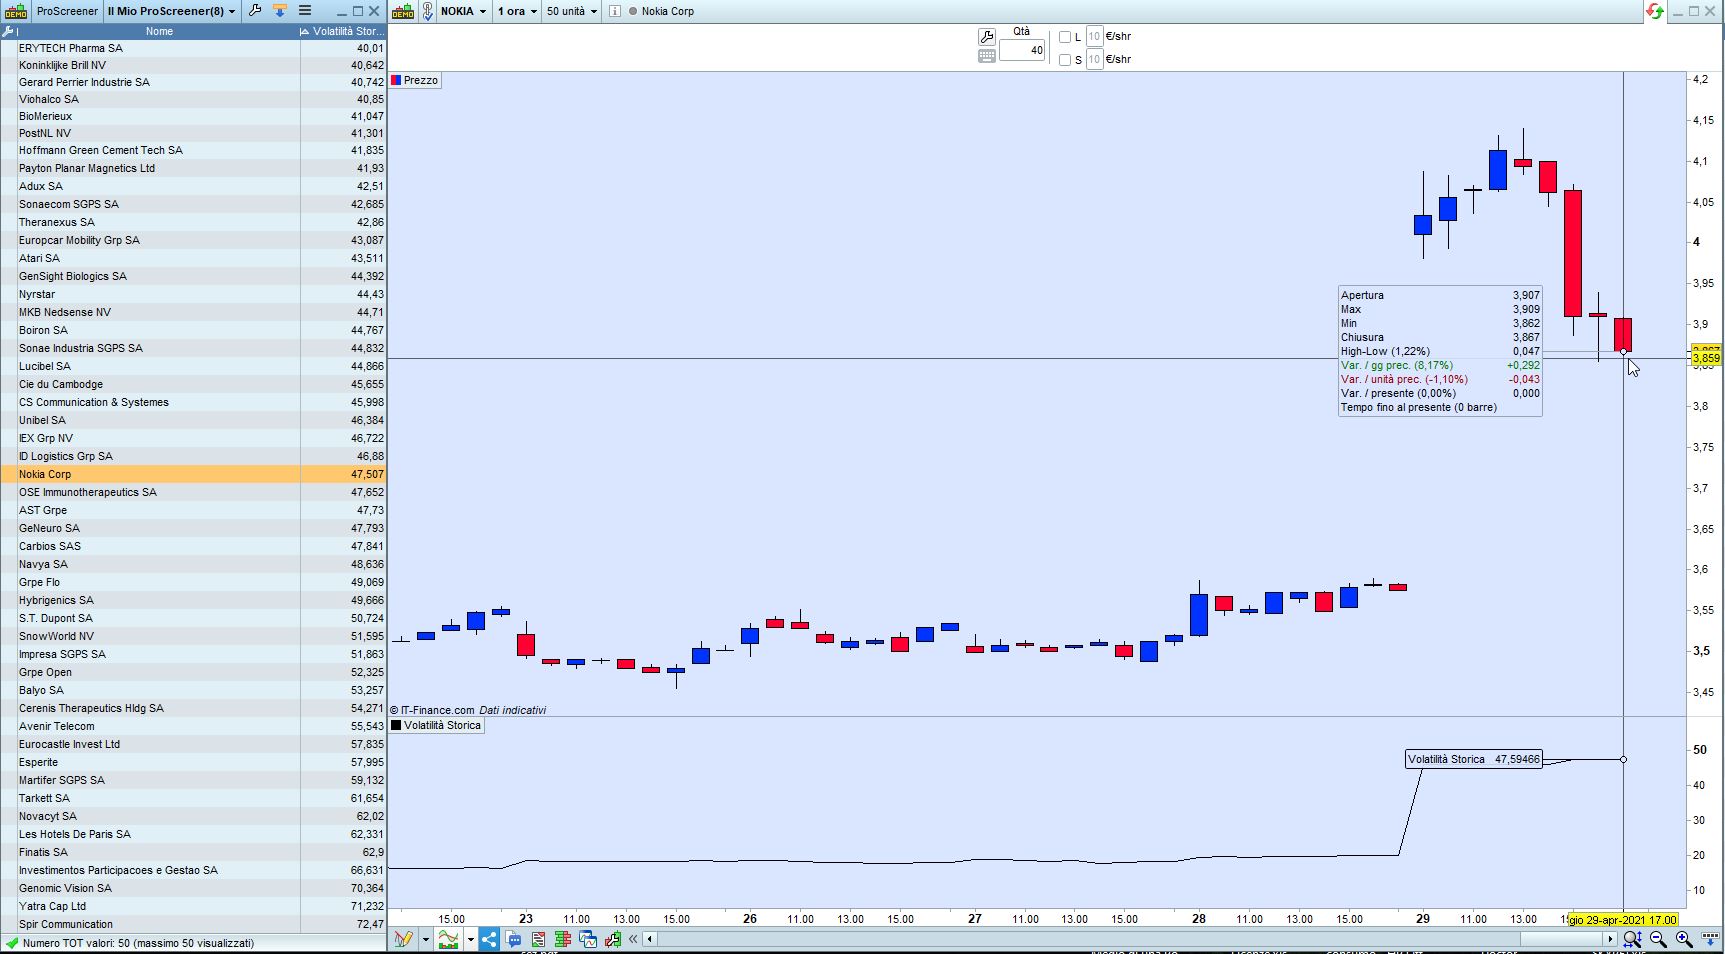
    No, lo screener va modificato così:

    a = HistoricVolatility[50](close)
    b = 100 - (100 / (1 + a))
    c = b > 40
    Screener[c](b AS "Volatilità Storica")

    però devi mettere sul grafico questo indicatore, altrimenti non hai la verifica visiva:

    a = HistoricVolatility[50](close)
    b = 100 - (100 / (1 + a))
    return b AS "Volatilità Storica"
    x-12.jpg x-12.jpg
    #168588 quote
    calessicalessi
    Participant
    Average

    Chiedo scusa con questa impostazione lo screener prende in considerazione i titoli con HV >40 nell’arco di tutti i 50gg (ed esempio condizione che si è verificata 17, 23, 31, ecc.  giornbi fa)  o mi restituisce solo quelli dell’ultimo giorno dei 50gg (ad es. quelli di venerdì 30 aprile) che hanno avuto una HV maggiore di 40?

    Grazie

    #168596 quote
    robertogozzirobertogozzi
    Moderator
    Legend

    Solo quelli dell’ultimo gkiorno.

    #168673 quote
    calessicalessi
    Participant
    Average

    Buongiorno Roberto, per calcolare la HV con valori compresi tra >30 e <40 è giusta la seguente formula:

    a = HistoricVolatility[50](close)
    b = 100 - (100 / (1 + a))
    c = (b < 40) and (b > 30)
    Screener[c](b AS "Volatilità Storica")

    Grazie

    #168701 quote
    robertogozzirobertogozzi
    Moderator
    Legend

    Si, perfetto.

    #168702 quote
    calessicalessi
    Participant
    Average

    Grazie Roberto, sempre puntuale e gentile.

    buona giornata

Viewing 10 posts - 1 through 10 (of 10 total)
  • You must be logged in to reply to this topic.
ProRealAI ProRealAI New

Stuck on this ProBuilder code?

Describe what this topic is trying to build, in plain English, and ProRealAI writes the ProRealTime™ indicator, screener or system for you.

Available in 7 languages
Try ProRealAI

ProRealCode Come Calcolare la Volatilità Storica


ProScreener: Scansione Mercati & Screener

New Reply
Author
author-avatar
calessi @calessi Participant
Summary

This topic contains 9 replies,
has 3 voices, and was last updated by calessicalessi
5 years, 4 months ago.

Topic Details
Forum: ProScreener: Scansione Mercati & Screener
Language: Italian
Started: 04/29/2021
Status: Active
Attachments: 1 files
ProRealCode ProRealCode
Loading...