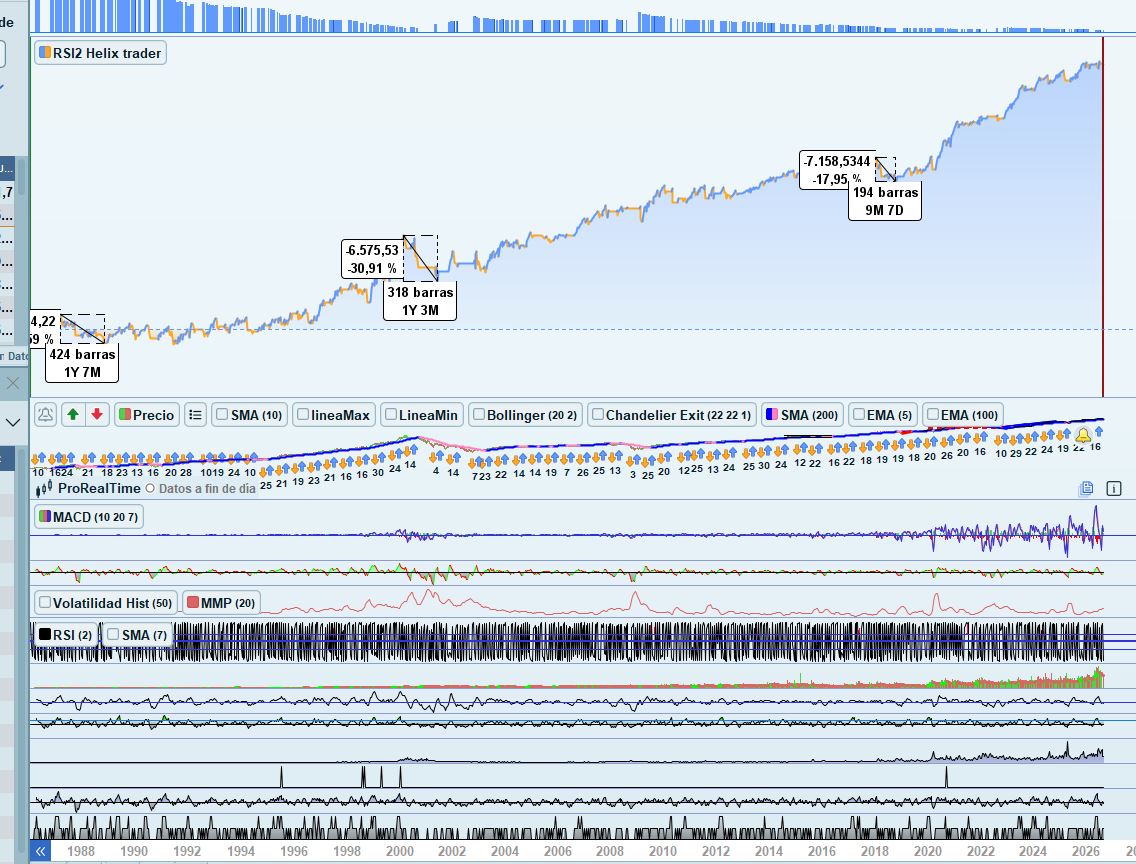
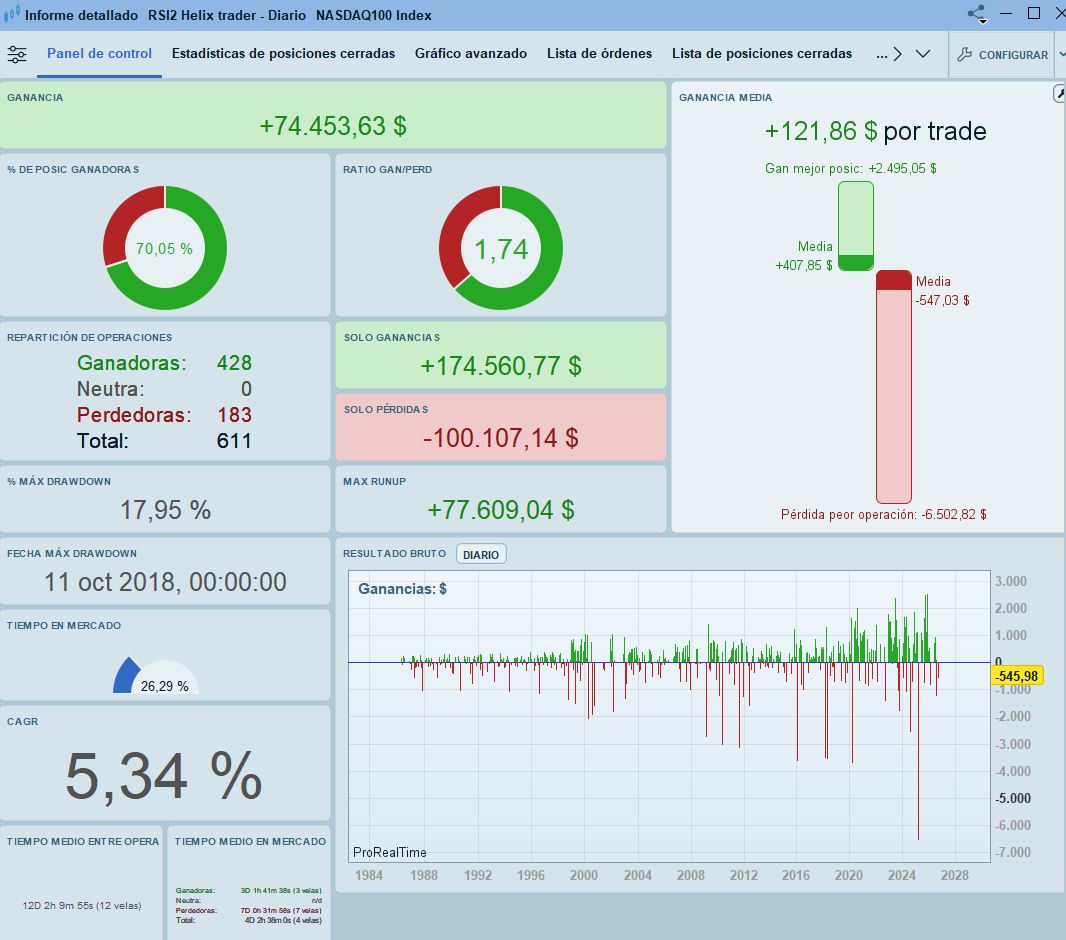
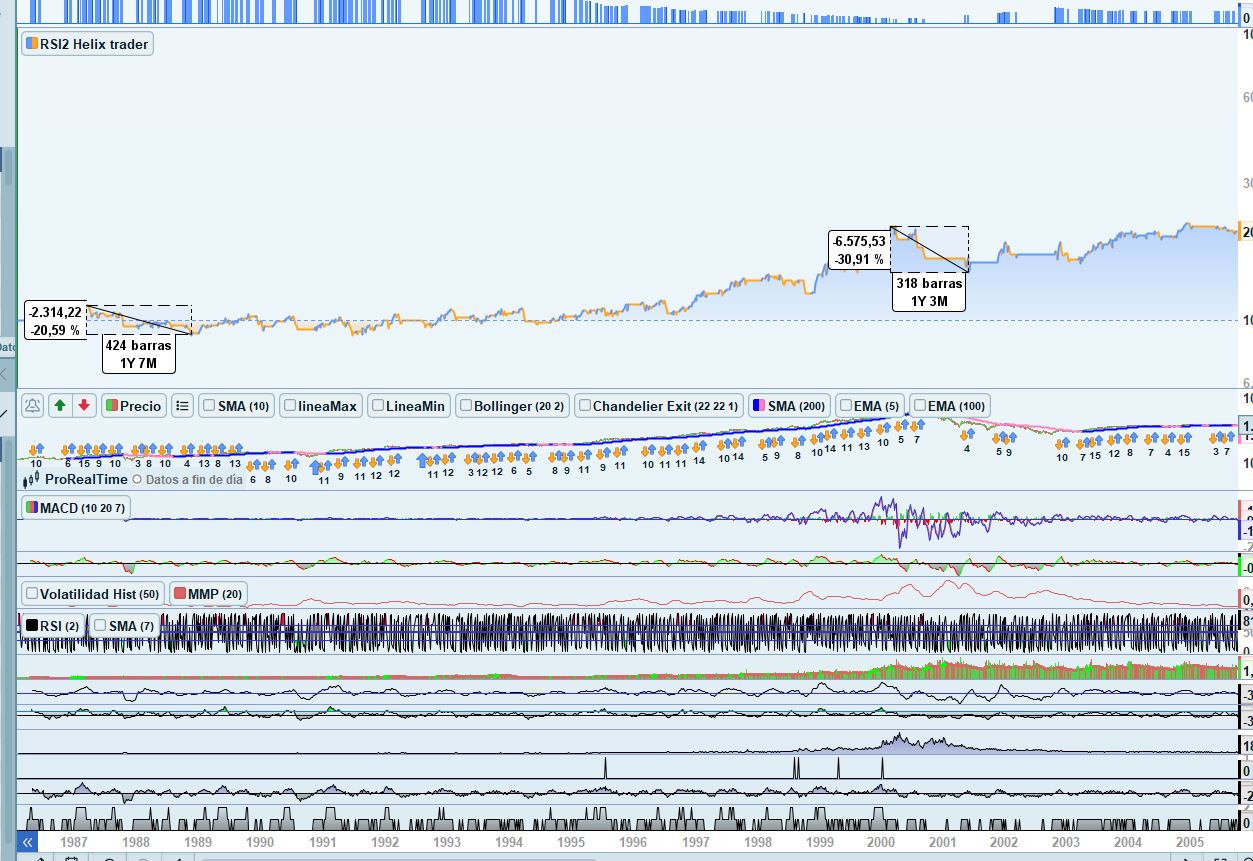
Buenas tardes, tengo una duda sobre cómo contabiliza PRT los DD. Para verlo con un ejemplo, tengo un backtest que en el informe detallado me dice que el DD maximo es 17,95%. Sin embargo, en la curva de equity se observan varios DD mayores (del 20%, del 30%, etc…) ¿me podéis aclarar si tengo algo mal o estoy entendiendo mal cómo contaniliza PRT los DD?
Gracias
Este es el cálculo de RunUP y DrawDOWN.
Funciona exactamente igual que en ProRealTime.
De hecho, lo probé con la versión 10.3, ¡pero creo que no ha cambiado!
// DrawDown & RunUp
//
ONCE Capital = 10000
ONCE MinPoint = Capital
ONCE MaxPoint = 0
ONCE MaxRU = 0
ONCE MaxDD = 0
//------------------------------------------
// EQUITY
Equity = Capital + StrategyProfit
TempProfit = PositionPerf * PositionPrice / PipSize * PipValue // / abs(CountOfPosition)
TempEquity = Equity + TempProfit
//------------------------------------------
// DrawDown
MaxPoint = max(MaxPoint,TempEquity)
DD = MaxPoint - TempEquity
MaxDD = max(MaxDD,DD)
DDperc = MaxDD * 100 / Capital
//
//------------------------------------------
// RunUp
MinPoint = min(MinPoint,TempEquity)
RU = TempEquity - MinPoint
MaxRU = max(MaxRU,RU)
RUperc = MaxRU * 100 / Capital
//------------------------------------------
// DD/RU ratio
DDRUratio = (MaxDD / MaxRU) * 100
//------------------------------------------